承兑汇票贴现全解析:从利率逻辑到山东企业融资实操
在实体经济运行中,应收账款周期长、现金流紧张是许多企业绕不开的难题。承兑汇票作为一种延期支付工具,虽然缓解了交易环节的资金压力,却也让持票企业面临"票在手、钱难用"的尴尬。承兑汇票贴现,正是打通这一环节的关键金融动作。本文从实务角度出发,系统梳理贴现的运作逻辑、利率构成、风险要点与区域操作经验,帮助山东及济南地区的企业更清晰地理解这项工具。
一、承兑汇票贴现到底是什么
简单说,贴现就是持票人把未到期的承兑汇票转让给金融机构或票据服务公司,对方按票面金额扣除一定利息后,把剩余资金提前支付给持票人。汇票到期后,由贴现方去向承兑人收款。对企业而言,这相当于用一小部分利息成本,换回资金的时间价值。
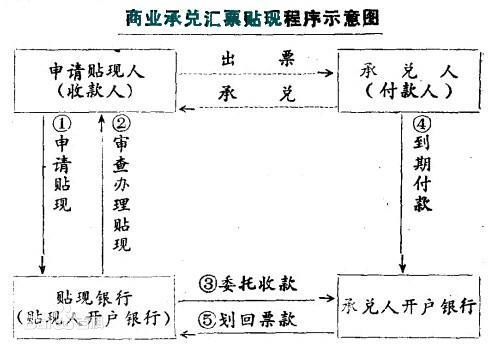
从票据类型看,常见的有银行承兑汇票贴现和商业承兑汇票贴现两类。前者由银行信用兜底,流通性强、贴现利率通常更低;后者依赖企业自身信用,利率相对更高,对承兑人资质的审查也更严格。近年来电子承兑汇票贴现成为主流,电票全程线上流转、背书链条清晰、查询便捷,大幅降低了操作风险,也让票据中介服务的效率明显提升。
二、贴现利率是怎么算出来的
很多企业主最关心的问题是:为什么同样的票面金额,不同时间、不同机构给出的报价差别不小?票据贴现利率并非随意定价,它主要受几方面因素影响:
- 承兑人信用等级:国股行承兑的票据利率最低,城商行、农商行依次上浮,商票则要看开票企业的实际经营状况。
- 票据剩余期限:距离到期日越远,资金占用时间越长,利率通常越高。
- 市场资金面:银行间市场流动性松紧、央行公开市场操作节奏,都会传导到票据利率上。
- 票面金额与瑕疵情况:小额票、背书次数过多或有瑕疵的票据,议价空间往往更小。
计算方式上,贴现利息=票面金额×贴现利率×剩余天数÷360,实付金额为票面金额减去贴现利息。企业在比较报价时,不能只看利率数字,还要确认是否包含其他费用、到账时效如何,综合折算成实际融资成本才更准确。
三、银行承兑汇票查询:贴现前的必修课
贴现环节最容易出问题的地方,往往不是利率谈判,而是票据本身的真实性核验。规范的银行承兑汇票查询应当覆盖几个层面:一是通过票据系统核验票号、金额、出票日、到期日等要素是否一致;二是查看背书链条是否连续、有无回头背书或异常转让;三是确认票据状态是否正常,有无挂失、冻结或公示催告记录。
对于商票,还要额外关注承兑人的公开信息,包括涉诉情况、被执行记录、近期评级变化等。把这些功课做在前面,能有效规避"票到手却兑付难"的风险。这也是专业汇票贴现公司存在的价值之一——它们通常具备更成熟的查询渠道和风控经验。
四、山东与济南企业的贴现实操建议
山东是制造业和贸易大省,济南、青岛、潍坊、临沂等地企业间票据结算频繁,承兑汇票贴现需求旺盛。结合区域特点,有几条实操建议值得参考:
- 提前规划到期结构:把手中票据按到期日排序,避免集中到期造成议价被动,也便于匹配资金使用节奏。
- 多方比价但别只比价格:济南承兑汇票贴现市场上机构众多,报价差异客观存在,但资金安全、到账速度、后续服务同样重要。
- 优先选择电票操作:电子票据流转留痕、可追溯,出现纠纷时证据链更完整。
- 关注票据融资方案的整体设计:单张票据贴现只是手段,企业更应结合自身回款周期,设计包括贴现、质押、拆分支付在内的组合方案。
需要提醒的是,票据中介服务市场良莠不齐,企业应选择有固定经营场所、流程透明、能提供正规凭证的服务方,避免因追求高报价而陷入资金安全隐患。
五、贴现之外:票据融资的更多可能
承兑汇票贴现解决的是"变现"问题,但企业现金流管理还有更大空间。例如,将票据质押给银行获取授信额度,可以在保留票据收益的同时盘活资金;对于收票频繁的供应链核心企业,还可以通过票据池管理实现集中托管、灵活拆分。把贴现放进整体票据融资方案中统筹考虑,往往比单笔操作更能降低综合财务成本。
票据市场的利率随行就市,企业的融资策略也需要动态调整。理解贴现的底层逻辑、做好票据查询与风控、选择合适的服务伙伴,这三件事做到位,承兑汇票就不再是压在手里的"纸面资产",而是可以主动运用的流动资金工具。汇城票据服务持续关注山东及济南地区票据市场动态,为有需求的企业提供承兑汇票贴现相关的信息参考与操作支持。