承兑汇票贴现全解析:从利率逻辑到融资实操,中小企业必读指南
在实体经济运行中,应收账款周期长、现金流紧张是许多企业尤其是中小制造企业长期面临的难题。承兑汇票作为一种延期支付工具,在交易中被广泛使用,但"手里有票、账上没钱"的尴尬也随之而来。承兑汇票贴现正是解决这一矛盾的关键金融手段。本文从实务角度出发,系统梳理承兑汇票贴现的运作逻辑、利率构成、操作流程与风险要点,帮助企业把"纸面资产"转化为可用的经营资金。
一、承兑汇票贴现到底是什么
承兑汇票贴现,是指持票人在汇票到期日之前,将票据权利转让给银行或专业票据机构,并按照票面金额扣除一定利息后提前取得资金的行为。通俗地说,就是用"未来的钱"换"现在的钱",代价是支付一段时间的资金占用成本。
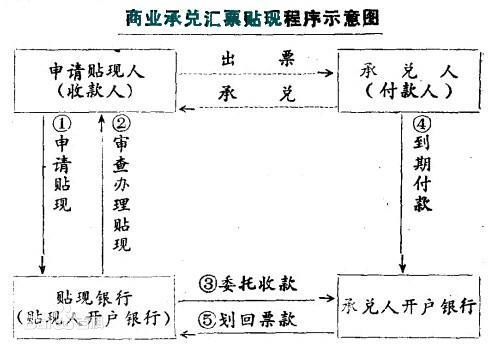
从法律性质看,贴现是一种票据转让行为,持票人背书转让票据权利,贴现方支付对价。根据承兑人不同,市场上主要分为两类:
- 银行承兑汇票贴现:由银行承诺到期付款,信用等级高,贴现利率通常较低,办理渠道以银行和正规票据服务机构为主。
- 商业承兑汇票贴现:由企业自身承兑,信用取决于承兑企业的经营与财务状况,利率相对较高,对承兑人资信的审查也更为严格。
随着票据电子化进程推进,电子承兑汇票贴现已成为主流。电子票据通过上海票据交易所系统流转,信息透明、背书可追溯,大幅降低了伪造和克隆票风险,也让贴现询价、成交、清算的效率显著提升。
二、票据贴现利率是怎么定出来的
很多企业主最关心的问题是:为什么同样是贴现,不同时间、不同机构报出的价格差别不小?票据贴现利率并非随意报价,其背后有一套相对清晰的形成机制。
1. 基准与资金成本
贴现利率首先锚定货币市场资金价格,与再贴现利率、同业拆借利率、银行内部资金转移定价密切相关。当市场流动性宽松时,贴现利率往往下行;资金面收紧时则相应抬升。
2. 承兑主体信用
银行承兑汇票中,国有大行、股份制银行、城商行、农商行承兑的票据,市场认可度依次递减,利率也逐级走高。商业承兑汇票则要重点考察承兑企业的行业地位、资产负债情况和历史兑付记录。
3. 票据期限与金额
剩余期限越长,资金占用时间越久,利率通常越高;票面金额较大、标准化程度高的票据,议价空间相对更好。
4. 市场供需与区域差异
票据市场具有明显的季节性和区域性特征。月末、季末、年末等考核时点,银行信贷额度调整会带来利率波动。不同区域的票据活跃度不同,像山东票据贴现市场依托制造业和贸易企业密集的优势,票据流转量大,济南承兑汇票贴现等本地化服务的报价竞争也较为充分。
三、贴现、贷款与票据融资方案怎么选
企业获得短期资金的方式不止一种,贴现只是其中一环。合理的选择应结合资金缺口规模、使用期限和成本承受能力综合判断。
- 票据贴现:适合持有未到期票据、需要快速回笼资金的企业,手续相对简便,资金到账快,成本通常低于同类短期信用贷款。
- 流动资金贷款:适合没有票据但需要持续用款的企业,额度可循环,但审批周期较长。
- 票据质押融资:企业保留票据权利,以票据质押获取贷款,到期后再处理票据,适合希望保留票据收益的情形。
- 票据池与组合融资方案:对于持票量大、票面分散的企业,可通过票据池归集管理,统一询价、分批贴现,提升整体议价能力。
专业的票据融资方案设计,往往不是单一产品的堆叠,而是根据企业回款节奏、开票安排和资金计划做出组合安排。这也是汇票贴现公司与票据中介服务存在的价值所在——帮助企业匹配价格更优、流程更顺的通道。
四、办理贴现的实操流程
以电子承兑汇票为例,标准流程大致如下:
- 票据查询与验真:通过银行承兑汇票查询渠道核实票据状态、承兑信息、是否存在挂失止付或公示催告等异常情形,这是防范风险的第一道关口。
- 资料准备:营业执照、开户许可、法定代表人身份证明、交易合同与发票等真实贸易背景材料。
- 询价与签约:向银行或票据服务机构询价,确认利率、计息方式、到账时间,签订贴现协议。
- 背书转让与放款:在票据系统中完成背书,贴现方审核无误后划付资金。
- 到期托收:票据到期由贴现方发起托收,企业端完成账务处理。
需要提醒的是,真实贸易背景是贴现合规的底线。无真实交易背景的"融资性票据"存在合规风险,企业在准备材料时应确保合同、发票与票据要素相互对应。
五、常见风险与避坑要点
票据本身的风险
包括伪造票、克隆票、瑕疵背书、被法院公示催告等。电子票据普及后此类风险大幅下降,但查询环节仍不可省略。
交易对手风险
选择贴现渠道时,应核实机构资质与资金实力,警惕明显偏离市场行情的"高价收票"报价,这类报价背后往往隐藏额外费用或资金安全隐患。
操作与合规风险
背书链不连续、签章不规范、资料缺失都可能导致贴现受阻。企业应建立票据台账,记录每张票据的取得、背书、贴现和到期情况,做到全程可追溯。
六、企业如何把票据管理做成一项能力
对票据使用频繁的企业而言,贴现不应是"缺钱时才想起"的应急动作,而应纳入日常资金管理。几点建议:
- 建立票据到期日历,提前预判资金缺口,避免集中贴现被动接受高价。
- 关注票据贴现利率走势,在利率相对低位时适度提前贴现,锁定成本。
- 对承兑人进行分级管理,优先收取信用良好的银行或核心企业承兑票据。
- 与稳定的贴现渠道保持长期合作,形成可预期的报价与响应速度。
汇城票据服务(hcpjt.com)专注于承兑汇票贴现与票据融资服务,覆盖银行承兑汇票贴现、商业承兑汇票贴现、电子承兑汇票贴现等业务场景,为山东及济南地区企业提供票据查询、利率咨询与融资方案对接。票据融资本质上是信用与效率的生意,把规则弄清楚、把风险看明白,才能让每一张票据真正服务于企业的经营节奏。