承兑汇票贴现全解析:从利率机制到山东企业融资实操指南
在实体经济的资金周转链条中,承兑汇票既是常见的结算工具,也是不少企业账面上"看得见、用不上"的沉淀资产。当货款以汇票形式到账,而原材料采购、工资发放、税费缴纳却需要现金时,如何把这张票据变成可支配资金,就成了财务负责人必须面对的现实问题。承兑汇票贴现正是解决这一矛盾的核心手段。本文从票据属性、利率形成、操作流程到区域实践,系统梳理这一融资工具的关键知识点,帮助山东及济南地区的企业更清晰地规划票据融资方案。
一、承兑汇票贴现的本质:把远期付款凭证换成即期资金
承兑汇票是出票人签发、由承兑人承诺到期付款的票据。持票人若在到期日前需要资金,可以将票据转让给银行或专业票据机构,由对方按票面金额扣除一定利息后支付余额,这一过程即为贴现。贴现的本质是票据权利的提前变现,属于典型的短期融资行为。
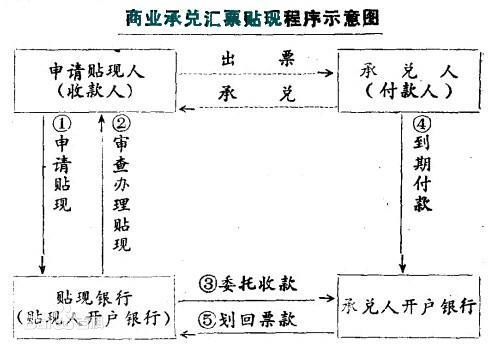
理解贴现,需要区分几个容易混淆的概念:
- 贴现:持票人将未到期票据转让给金融机构,提前取得资金。
- 转贴现:银行之间就已贴现票据进行的再转让,属于同业资金业务。
- 再贴现:商业银行将持有的已贴现票据向中央银行申请融资,是货币政策工具之一。
对企业而言,真正相关的是第一类。贴现完成后,企业获得现金,票据权利随之转移,资产负债表上的应收票据相应减少,资金流动性得到改善。相比应收账款质押贷款,贴现的审批链条更短、放款更快,这也是它在中小企业中接受度较高的原因。
二、银行承兑汇票贴现与商业承兑汇票贴现的差异
按承兑人不同,承兑汇票分为银行承兑汇票和商业承兑汇票,两者的贴现逻辑存在明显区别。
银行承兑汇票贴现
由银行承担到期付款责任,信用基础是银行信用,风险相对可控。因此银行承兑汇票贴现的受理机构多、利率低、流程标准化程度高,是市场流通性最好的票据品种。电子承兑汇票贴现普及后,银票的查询、背书、贴现基本可以在线上完成,效率大幅提升。
商业承兑汇票贴现
由企业自身承兑,信用基础是商业信用,风险取决于承兑企业的经营状况与偿付能力。商票贴现对承兑人资质审查更为严格,通常需要核查承兑企业的股权结构、涉诉情况、历史兑付记录等。相应地,商票贴现利率一般高于银票,且可受理的机构范围更窄。
企业在选择接受商票作为结算方式时,应提前评估承兑人信用,避免出现"票在手、贴不出"的被动局面。银行承兑汇票查询环节同样重要,通过票据系统核验票据状态、是否存在挂失止付或公示催告,是防范票据瑕疵的必要步骤。
三、票据贴现利率由什么决定
贴现利率直接关系到企业的融资成本,其形成受多重因素影响:
- 票据类型:银票利率通常低于商票,国股行承兑的票据利率又低于城商行、农商行承兑的票据。
- 剩余期限:距到期日越近,利率波动空间越小;长期限票据对资金占用更久,定价相应不同。
- 市场资金面:货币市场流动性松紧、央行公开市场操作、同业拆借利率走势,都会传导至票据贴现利率。
- 票据金额与瑕疵:大额票据议价能力更强;存在背书不连续、重复背书等问题的票据,贴现难度与成本都会上升。
- 承兑人资质:承兑银行的评级、承兑企业的财务状况,是定价的核心变量。
需要提醒的是,贴现利率处于动态变化中,同一张票据在不同时点询价,结果可能相差明显。企业在制定票据融资方案时,宜保持对利率走势的关注,避免在资金面紧张时段集中贴现。
四、承兑汇票贴现的完整操作流程
以电子承兑汇票贴现为例,标准流程大致包括以下环节:
- 票据核验:确认票据真实性、状态正常、背书连续,完成银行承兑汇票查询。
- 资料准备:营业执照、开户许可、贸易合同与发票、票据原件信息等,用以证明真实交易背景。
- 询价与签约:向银行或汇票贴现公司询价,确认利率、计息方式、到账时间后签订贴现协议。
- 背书转让:在电票系统中将票据背书至贴现机构账户。
- 资金划付:机构审核无误后,将扣除利息后的款项划入企业账户。
整个流程在电票系统下通常可在一个工作日内完成,部分机构支持当日到账。纸质票据则需额外的查询查复环节,周期相对更长。随着电子承兑汇票贴现成为主流,票据流转的安全性与可追溯性显著提升,企业也应尽快适应全流程线上化的操作习惯。
五、山东与济南企业的票据融资实践
山东是制造业大省,机械、化工、纺织、建材、农产品加工等行业集中,产业链上下游普遍使用承兑汇票结算。济南作为省会城市,金融机构聚集度高,票据业务竞争充分,济南承兑汇票贴现的渠道选择相对丰富。与此同时,潍坊、淄博、临沂、烟台等地的企业也形成了较为活跃的区域票据市场。
在实际操作中,山东票据贴现呈现出几个特点:
- 制造业企业票据持有量大,单笔金额高,对贴现效率要求突出;
- 中小企业财务人员配置有限,更依赖票据中介服务提供询价、验票、代办等支持;
- 部分企业对商票风险识别能力不足,需要专业机构协助评估承兑人信用;
- 季节性资金需求明显,如春节前工资发放、季度末税费缴纳等节点,贴现需求集中释放。
对于持有票据但暂无贴现需求的企业,也可以考虑票据质押融资、票据池等组合方案,将票据资产纳入整体资金管理框架,而非单纯"到期托收"或"一次性贴现"二选一。
六、选择汇票贴现公司时的注意事项
市场上提供票据服务的机构类型多样,包括银行、财务公司以及各类汇票贴现公司。企业在选择合作方时,可从以下维度评估:
- 资质与背景:是否具备合法经营资质,业务范围是否涵盖票据服务;
- 报价透明度:利率、手续费、计息天数是否清晰列明,有无隐性收费;
- 资金实力:能否支持大额票据的即时兑付,避免出现票据已背书、款项延迟到账的情况;
- 风控能力:是否具备票据真伪核验、承兑人信用评估的专业手段;
- 服务响应:询价反馈速度、异常票据处理经验、后续跟踪服务是否到位。
票据中介服务在提升撮合效率方面有其价值,但企业仍需保持审慎,避免将票据背书给来源不明的主体。规范的操作应当是票据权利与资金流向清晰对应,每一环节都有据可查。
七、票据融资方案如何与整体资金规划衔接
贴现只是票据资产管理的选项之一。成熟的企业财务体系通常会将票据纳入现金流预测,根据到期结构、利率环境与自身资金缺口,动态决定持票、贴现、质押或转让的比例。例如,对临近到期、金额较小的票据选择托收;对期限较长、利率处于低位的票据择机贴现;对需要保留授信额度的企业,则可考虑票据池质押开票,盘活存量票据的同时维持融资弹性。
汇城票据服务长期关注山东及济南地区企业的票据融资需求,围绕承兑汇票贴现、银行承兑汇票查询、票据融资方案设计等环节提供支持,帮助企业在合规前提下提升票据资产的周转效率。票据市场的利率与政策持续演变,保持信息更新、选择可靠的合作渠道,是企业稳健运用这一融资工具的前提。